Шта заправо значи ликвидност и шта чека клијенте АЛТА банке?
Након одузимања дозволе за рад АЛТА банци отворила су се бројна питања о новцу на рачунима, осигураним депозитима и плаћању мјесечних обавеза.
Србија 31.10.2026 | 18:31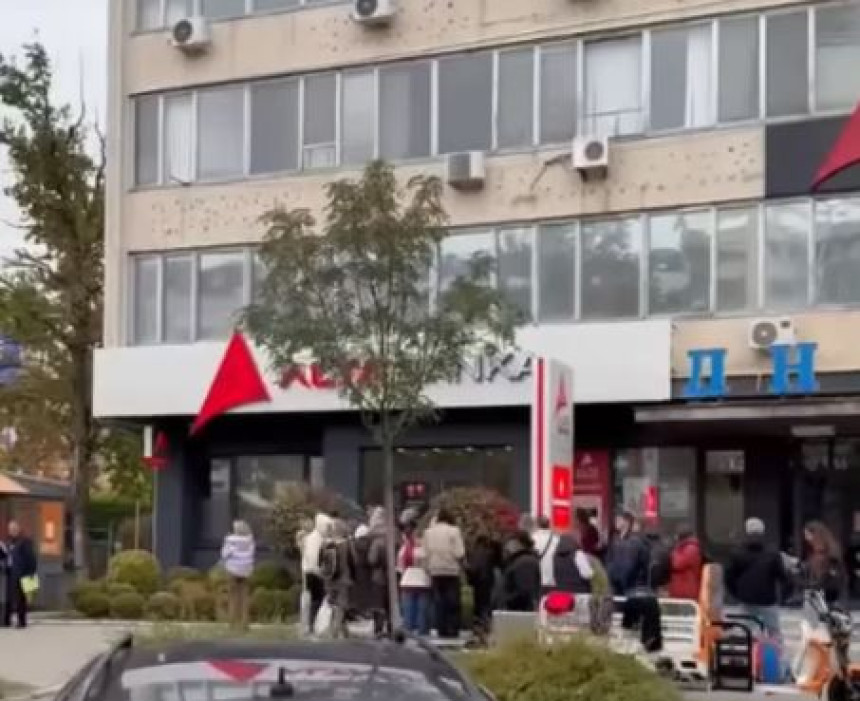
Међутим, многи се питају и како банка уопште дође у ситуацију да не може да исплати новац клијентима.
Новац на рачуну не чува се у посебној коверти
Када грађанин положи 100.000 динара на рачун, банка тај износ не чува у посебној коверти са његовим именом. Стање на рачуну представља обавезу банке према клијенту, док банка новцем управља кроз кредитирање, улагања и одржавање резерви за свакодневна плаћања.
Банке дио прихода остварују захваљујући разлици између камата које наплаћују на кредите и камата које исплаћују на депозите.
Та разлика, међутим, није чиста зарада. Од прихода банка покрива трошкове пословања, евентуалне губитке због ненаплаћених кредита и друге обавезе.
Шта је ликвидност и зашто имовина није исто што и расположив новац
Ликвидност је способност банке да измири обавезе онда када оне доспијевају. Проблем може настати због одлива извора финансирања, немогућности прибављања нових средстава или отежаног претварања имовине у новац, објашњава Народна банка Србије.
Једноставан примјер је власник стана вриједног 100.000 евра који мора одмах да плати обавезу од 5.000 евра, али тај износ нема на рачуну. Он посједује вриједну имовину, али не може нужно да је прода довољно брзо да би на вријеме измирио дуг.
Слично је и са банкама. Стамбени кредит представља потраживање банке, али се враћа кроз мјесечне рате током више година. Банка не може само зато што јој је новац потребан одмах да захтијева од свих дужника да истог дана врате кредите.
Шта се дешава када велики број клијената истовремено тражи исплату
Банке морају да планирају приливе и одливе новца и одржавају одговарајуће резерве и ликвидна средства. Њихово пословање, ипак, не подразумијева да сви депозити у сваком тренутку буду доступни у готовини.
Ако велики број клијената у кратком року подигне новац или га пребаци у друге банке, расположива средства банке из које новац одлази могу се брзо смањити. Притисак може бити посебно изражен ако неколико великих депонената истовремено повуче значајне износе.
Важно је нагласити да пренос новца у другу банку у Србији представља одлив за конкретну банку, али новац остаје у домаћем банкарском систему.
Ако банка не може довољно брзо да обезбиједи средства продајом имовине која се лако може претворити у новац или из других доступних извора, настаје проблем са извршавањем обавеза.
Закон зато захтијева управљање имовином и обавезама које омогућава одржавање текуће ликвидности, али и дугорочну способност измиривања обавеза, односно солвентност.
Како провјерити да ли имате рачун у АЛТА банци
Прве три цифре броја рачуна означавају банку у којој се рачун води. Ознака АЛТА банке је 190.
Важно је разликовати властити рачун од рачуна примаоца уплате. Ако струју плаћате са свог рачуна у другој банци, а на уплатници је као рачун примаоца наведен број који почиње са 190, то не значи да сте клијент АЛТА банке.
Зато је потребно провјерити и податке о примаоцима у сачуваним шаблонима за плаћање.
Шта се дешава са новцем и уштеђевином
Прихватљиви депозити осигурани су до 50.000 евра по депоненту у једној банци. Лимит се односи на збир средстава на свим рачунима једног депонента, укључујући припадајућу уговорену камату, а не на сваки рачун појединачно.
Исплату осигураних депозита организује Агенција за осигурање депозита.
Заштита обухвата физичка лица, предузетнике, микро, мала и средња правна лица, уз законске изузетке.
Шта ако имате више од 50.000 евра?
Ако грађанин има укупно 70.000 евра осигураних депозита, до 50.000 евра обухваћено је осигурањем, док преосталих 20.000 евра представља потраживање у стечајном поступку.
Тај дио новца није аутоматски изгубљен, али његова наплата зависи од расположиве стечајне масе и законског редослиједа намирења повјерилаца.
(Блиц) Фото: Друштвене мреже



Коментари / 0
Оставите коментар