Šta zapravo znači likvidnost i šta čeka klijente ALTA banke?
Nakon oduzimanja dozvole za rad ALTA banci otvorila su se brojna pitanja o novcu na računima, osiguranim depozitima i plaćanju mjesečnih obaveza.
Srbija 31.10.2026 | 18:31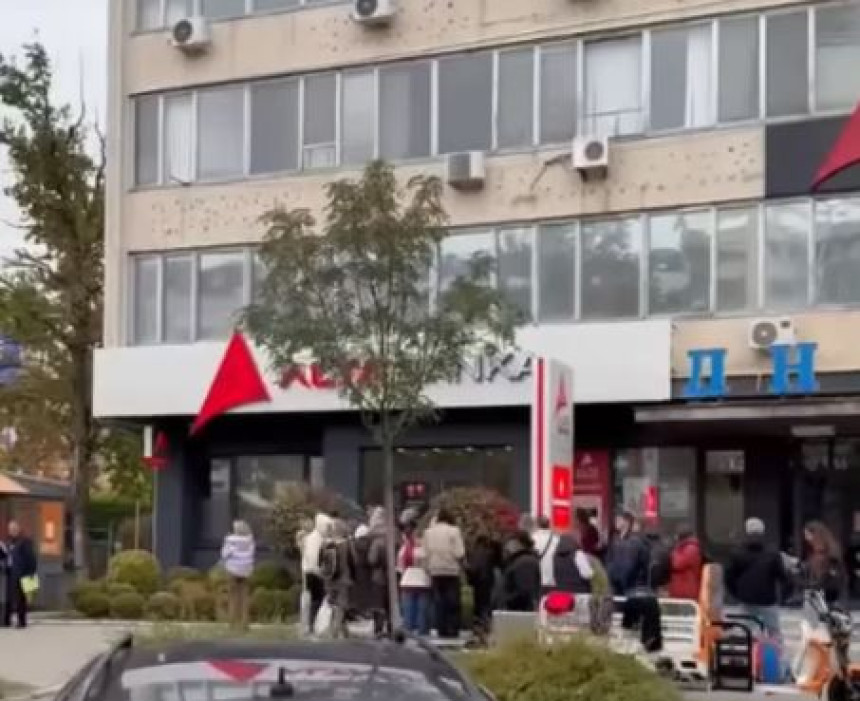
Međutim, mnogi se pitaju i kako banka uopšte dođe u situaciju da ne može da isplati novac klijentima.
Novac na računu ne čuva se u posebnoj koverti
Kada građanin položi 100.000 dinara na račun, banka taj iznos ne čuva u posebnoj koverti sa njegovim imenom. Stanje na računu predstavlja obavezu banke prema klijentu, dok banka novcem upravlja kroz kreditiranje, ulaganja i održavanje rezervi za svakodnevna plaćanja.
Banke dio prihoda ostvaruju zahvaljujući razlici između kamata koje naplaćuju na kredite i kamata koje isplaćuju na depozite.
Ta razlika, međutim, nije čista zarada. Od prihoda banka pokriva troškove poslovanja, eventualne gubitke zbog nenaplaćenih kredita i druge obaveze.
Šta je likvidnost i zašto imovina nije isto što i raspoloživ novac
Likvidnost je sposobnost banke da izmiri obaveze onda kada one dospijevaju. Problem može nastati zbog odliva izvora finansiranja, nemogućnosti pribavljanja novih sredstava ili otežanog pretvaranja imovine u novac, objašnjava Narodna banka Srbije.
Jednostavan primjer je vlasnik stana vrijednog 100.000 evra koji mora odmah da plati obavezu od 5.000 evra, ali taj iznos nema na računu. On posjeduje vrijednu imovinu, ali ne može nužno da je proda dovoljno brzo da bi na vrijeme izmirio dug.
Slično je i sa bankama. Stambeni kredit predstavlja potraživanje banke, ali se vraća kroz mjesečne rate tokom više godina. Banka ne može samo zato što joj je novac potreban odmah da zahtijeva od svih dužnika da istog dana vrate kredite.
Šta se dešava kada veliki broj klijenata istovremeno traži isplatu
Banke moraju da planiraju prilive i odlive novca i održavaju odgovarajuće rezerve i likvidna sredstva. Njihovo poslovanje, ipak, ne podrazumijeva da svi depoziti u svakom trenutku budu dostupni u gotovini.
Ako veliki broj klijenata u kratkom roku podigne novac ili ga prebaci u druge banke, raspoloživa sredstva banke iz koje novac odlazi mogu se brzo smanjiti. Pritisak može biti posebno izražen ako nekoliko velikih deponenata istovremeno povuče značajne iznose.
Važno je naglasiti da prenos novca u drugu banku u Srbiji predstavlja odliv za konkretnu banku, ali novac ostaje u domaćem bankarskom sistemu.
Ako banka ne može dovoljno brzo da obezbijedi sredstva prodajom imovine koja se lako može pretvoriti u novac ili iz drugih dostupnih izvora, nastaje problem sa izvršavanjem obaveza.
Zakon zato zahtijeva upravljanje imovinom i obavezama koje omogućava održavanje tekuće likvidnosti, ali i dugoročnu sposobnost izmirivanja obaveza, odnosno solventnost.
Kako provjeriti da li imate račun u ALTA banci
Prve tri cifre broja računa označavaju banku u kojoj se račun vodi. Oznaka ALTA banke je 190.
Važno je razlikovati vlastiti račun od računa primaoca uplate. Ako struju plaćate sa svog računa u drugoj banci, a na uplatnici je kao račun primaoca naveden broj koji počinje sa 190, to ne znači da ste klijent ALTA banke.
Zato je potrebno provjeriti i podatke o primaocima u sačuvanim šablonima za plaćanje.
Šta se dešava sa novcem i ušteđevinom
Prihvatljivi depoziti osigurani su do 50.000 evra po deponentu u jednoj banci. Limit se odnosi na zbir sredstava na svim računima jednog deponenta, uključujući pripadajuću ugovorenu kamatu, a ne na svaki račun pojedinačno.
Isplatu osiguranih depozita organizuje Agencija za osiguranje depozita.
Zaštita obuhvata fizička lica, preduzetnike, mikro, mala i srednja pravna lica, uz zakonske izuzetke.
Šta ako imate više od 50.000 evra?
Ako građanin ima ukupno 70.000 evra osiguranih depozita, do 50.000 evra obuhvaćeno je osiguranjem, dok preostalih 20.000 evra predstavlja potraživanje u stečajnom postupku.
Taj dio novca nije automatski izgubljen, ali njegova naplata zavisi od raspoložive stečajne mase i zakonskog redoslijeda namirenja povjerilaca.
(Blic) Foto: Društvene mreže



Komentari / 0
Ostavite komentar